Sukanya Samriddhi Yojana (SSY) क्या है? Eligibility, Interest, Rules और Maturity की पूरी जानकारी
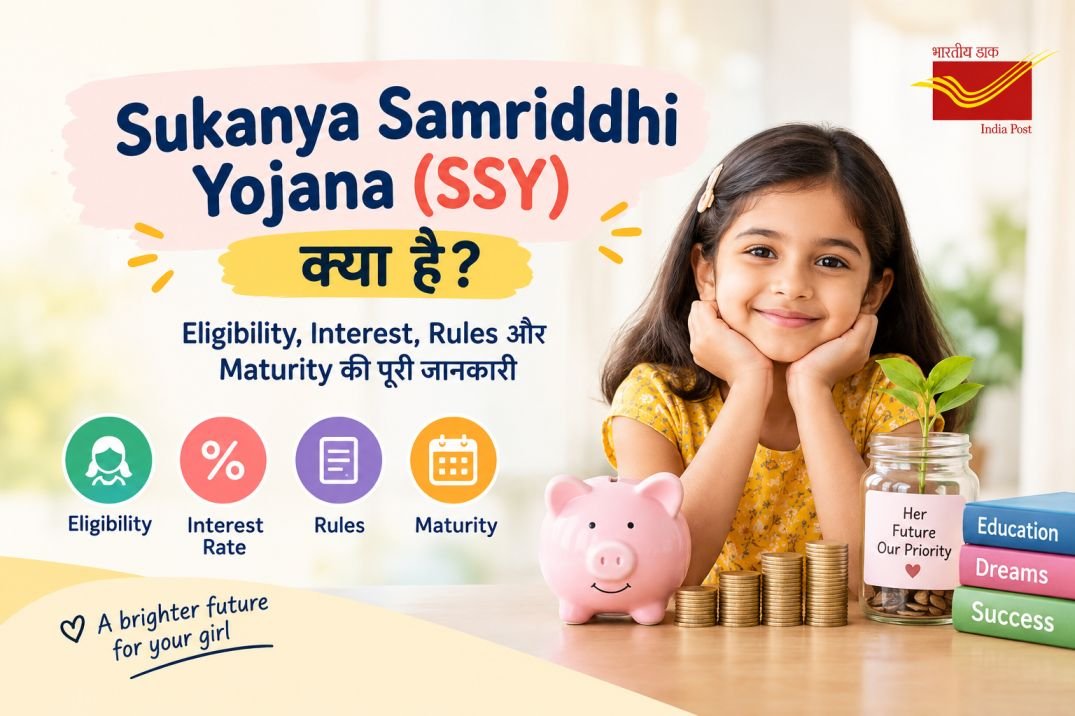
Sukanya Samriddhi Yojana (SSY) भारत सरकार द्वारा शुरू की गई एक बहुत ही लोकप्रिय और सुरक्षित (Long-Term Savings Scheme) है। इसे विशेष रूप से बेटियों के उज्ज्वल भविष्य, उनकी उच्च शिक्षा (Higher Education) और शादी के खर्चों को ध्यान में रखकर तैयार किया गया है। केंद्र सरकार के ‘बेटी बचाओ, बेटी पढ़ाओ’ (Beti Bachao, Beti Padhao) अभियान के अंतर्गत लॉन्च की गई यह योजना माता-पिता को अपनी बेटी के नाम पर एक सुरक्षित फंड (Corpus) बनाने की सुविधा देती है।
आज के समय में जब शिक्षा और शादी का खर्च लगातार बढ़ रहा है, तब माता-पिता के लिए सही समय पर सही जगह निवेश (Investment) करना बहुत जरूरी हो गया है। अगर आप भी अपनी बेटी के भविष्य के लिए एक सुरक्षित, गारंटीड रिटर्न और टैक्स फ्री (Tax-Free) निवेश विकल्प की तलाश में हैं, तो Sukanya Samriddhi Account आपके लिए एक शानदार चुनाव है।
इस आर्टिकल में, हम समझेंगे कि Sukanya Samriddhi Yojana क्या है, इसमें कौन खाता खुलवा सकता है, वर्तमान ब्याज दर (Interest Rate) क्या है, मैच्योरिटी के नियम क्या हैं, और आप Technical Mitra के SSY Calculator का उपयोग करके अपनी इन्वेस्टमेंट प्लानिंग कैसे कर सकते हैं।
ध्यान दें: इस योजना के नियम और ब्याज दरें भारत सरकार द्वारा हर तिमाही में अपडेट की जाती हैं। निवेश करने से पहले आधिकारिक वेबसाइट पर नवीनतम जानकारी अवश्य चेक करें।
Sukanya Samriddhi Yojana क्या है? (What is SSY?)
Sukanya Samriddhi Yojana एक सरकार द्वारा समर्थित छोटी बचत योजना (Small Savings Scheme) है। यह योजना 22 जनवरी 2015 को प्रधानमंत्री नरेंद्र मोदी जी द्वारा शुरू की गई थी। यह विशेष रूप से 10 वर्ष से कम उम्र की बालिकाओं (Girl Child) के लिए डिज़ाइन की गई है।
इस योजना का मुख्य उद्देश्य यह है कि जब बेटी बड़ी हो, तो माता-पिता पर उसकी पढ़ाई या शादी का अचानक आर्थिक बोझ न पड़े। आप अपनी सुविधा के अनुसार इस खाते में हर साल थोड़ा-थोड़ा पैसा जमा कर सकते हैं, जिस पर सरकार द्वारा एक बहुत ही आकर्षक चक्रवृद्धि ब्याज (Compound Interest) दिया जाता है। लंबे समय में यह छोटी-छोटी बचत एक बहुत बड़े फंड में बदल जाती है।
National Savings Institute के दिशानिर्देशों के अनुसार, यह अकाउंट बेटी के नाम पर होता है, लेकिन जब तक वह 18 वर्ष की नहीं हो जाती, तब तक इसे उसके माता-पिता या कानूनी अभिभावक (Legal Guardian) द्वारा संचालित किया जाता है।
Sukanya Samriddhi Yojana की शुरुआत क्यों की गई? (Objective of SSY)
Sukanya Samriddhi Yojana का मुख्य लक्ष्य समाज में बेटियों के प्रति सकारात्मक सोच को बढ़ावा देना और कन्या भ्रूण हत्या जैसी कुरीतियों को रोकना है। इसके अलावा इसके मुख्य आर्थिक उद्देश्य निम्नलिखित हैं:
- वित्तीय सुरक्षा (Financial Security): बेटियों के लिए एक सुरक्षित वित्तीय भविष्य का निर्माण करना।
- उच्च शिक्षा का खर्च: आज के समय में प्रोफेशनल कोर्सेज बहुत महंगे हैं। यह योजना 18 साल की उम्र के बाद उच्च शिक्षा के लिए पैसे निकालने की सुविधा देती है।
- शादी का खर्च: बेटी की शादी के समय माता-पिता को कर्ज न लेना पड़े, इसके लिए 21 साल बाद एकमुश्त बड़ी रकम (Lump Sum Amount) प्रदान करना।
- बचत की आदत: समाज के हर वर्ग (विशेषकर मध्यम और निम्न आय वर्ग) में लंबी अवधि की बचत की आदत डालना।
इसका बेसिक कॉन्सेप्ट बहुत ही सरल है:
आज की छोटी-छोटी बचत + लंबे समय का चक्रवृद्धि ब्याज = भविष्य के लिए एक बड़ा और सुरक्षित फंड
Sukanya Samriddhi Yojana Account कौन खोल सकता है? (Eligibility Criteria)
SSY अकाउंट खोलने के लिए भारत सरकार द्वारा कुछ स्पष्ट पात्रता शर्तें (Eligibility Conditions) निर्धारित की गई हैं। खाता खुलवाने से पहले आपको इन नियमों को जान लेना चाहिए:
- बालिका के नाम पर: यह खाता केवल एक बालिका (Girl Child) के नाम पर ही खोला जा सकता है। लड़के इस योजना का लाभ नहीं उठा सकते।
- उम्र सीमा (Age Limit): खाता खोलते समय बेटी की उम्र 10 वर्ष से कम होनी चाहिए। 10 वर्ष की आयु पूरी होने के बाद यह खाता नहीं खोला जा सकता।
- अभिभावक (Guardian): खाता बालिका के माता-पिता (Parents) या कानूनी अभिभावक द्वारा ही खोला और संचालित किया जा सकता है।
- एक बेटी, एक खाता: एक लड़की के नाम पर पूरे भारत में केवल एक ही Sukanya Samriddhi Account खोला जा सकता है। आप एक ही बेटी के लिए पोस्ट ऑफिस और बैंक दोनों जगह अलग-अलग खाते नहीं खोल सकते।
- अधिकतम बेटियों की सीमा: एक परिवार में अधिकतम दो बेटियों के लिए ही यह खाता खोला जा सकता है।
- विशेष छूट (Twins/Triplets): यदि पहली बेटी के जन्म के बाद, दूसरी डिलीवरी में जुड़वां (Twins) या तीन (Triplets) बेटियां होती हैं, तो इस विशेष स्थिति में एक परिवार में 2 से अधिक (यानी 3) अकाउंट खोलने की अनुमति दी जाती है। इसके लिए सक्षम चिकित्सा अधिकारी से मेडिकल सर्टिफिकेट देना अनिवार्य होता है।
- नागरिकता: यह योजना केवल भारत के निवासी नागरिकों (Resident Indians) के लिए है। NRI (Non-Resident Indian) इस योजना के तहत खाता नहीं खोल सकते हैं।
Sukanya Samriddhi Yojana में कितना पैसा जमा कर सकते हैं? (Deposit Limits)
इस योजना को देश के हर नागरिक, चाहे उसकी आय कम हो या ज्यादा, के लिए सुलभ बनाने के लिए बहुत ही लचीली (Flexible) जमा सीमा रखी गई है।
Minimum Deposit (न्यूनतम वार्षिक जमा)
एक वित्तीय वर्ष (Financial Year – 1 अप्रैल से 31 मार्च) में आपको इस खाते को चालू (Active) रखने के लिए कम से कम: ₹250
जमा करना अनिवार्य है। (शुरुआत में जब योजना लागू हुई थी, तब यह सीमा ₹1000 थी, जिसे बाद में घटाकर आम आदमी के लिए ₹250 कर दिया गया)।
Maximum Deposit (अधिकतम वार्षिक जमा)
एक वित्तीय वर्ष में आप इस खाते में अधिकतम:
₹1,50,000 (1.5 लाख रुपये)
तक ही जमा कर सकते हैं। अगर आप गलती से ₹1.5 लाख से ज्यादा जमा कर देते हैं, तो उस अतिरिक्त (Excess) राशि पर कोई ब्याज (Interest) नहीं मिलेगा और वह राशि आपको वापस कर दी जाएगी।
अगर किसी साल न्यूनतम पैसा जमा न कर पाएं तो क्या होगा? (Default & Penalty Rules)
अगर आप किसी कारणवश किसी वित्तीय वर्ष में न्यूनतम ₹250 जमा करना भूल जाते हैं, तो आपका खाता ‘डिफ़ॉल्ट’ (Default) श्रेणी में चला जाएगा।
- पेनल्टी (Penalty): इस डिफ़ॉल्ट खाते को दोबारा चालू (Revive) कराने के लिए आपको उस छूटे हुए साल के लिए न्यूनतम ₹250 के साथ-साथ ₹50 प्रति वर्ष की पेनल्टी देनी होगी।
- उदाहरण के लिए, अगर आपने 2 साल तक पैसे नहीं डाले, तो आपको ₹500 (न्यूनतम जमा) + ₹100 (पेनल्टी) = ₹600 देकर खाता फिर से चालू कराना होगा।
क्या हर महीने पैसा जमा करना जरूरी है? (Flexibility in Deposits)
नहीं, बिल्कुल नहीं।
Sukanya Samriddhi Yojana में हर महीने (Monthly Deposit) पैसा जमा करना अनिवार्य नहीं है। आप अपनी सुविधा (Cash-Flow) के अनुसार साल में कभी भी डिपॉजिट कर सकते हैं।
- आप चाहें तो ₹250 साल में एक बार जमा कर दें।
- आप चाहें तो हर महीने ₹1000 या ₹5000 जमा करें (SIP की तरह)।
- आप चाहें तो साल में एक साथ (Lump Sum) ₹1.5 लाख जमा कर दें।
[Internal Link: Systematic Investment Plan (SIP) vs Lump Sum Investment]
शर्त सिर्फ इतनी है कि 31 मार्च (वित्तीय वर्ष के अंत) तक आपका कुल जमा कम से कम ₹250 होना चाहिए और वह ₹1.5 लाख को पार नहीं करना चाहिए। यह लचीलापन उन लोगों के लिए बहुत अच्छा है जिनकी आय फिक्स नहीं होती (जैसे व्यापारी या फ्रीलांसर)।
Sukanya Samriddhi Yojana में पैसा जमा करने की अवधि (Contribution Period vs Maturity)
यह SSY को लेकर लोगों के बीच सबसे आम कन्फ्यूजन (Common Confusion) है। लोग सोचते हैं कि उन्हें पूरे 21 साल तक पैसा जमा करना होगा। यह पूरी तरह गलत है।
नियमों के अनुसार:
- पैसा जमा करने की अवधि (Contribution Period): खाता खुलने की तारीख से केवल 15 वर्ष तक ही आपको खाते में पैसा जमा करना होता है।
- मैच्योरिटी अवधि (Maturity Period): यह खाता खुलने की तारीख से 21 साल बाद परिपक्व (Mature) होता है।
| चरण | अवधि | आपको क्या करना है? |
| वर्ष 1 से 15 तक | 15 साल | आपको हर साल अपनी क्षमता अनुसार पैसे जमा करने हैं (न्यूनतम ₹250, अधिकतम ₹1.5 लाख)। |
| वर्ष 16 से 21 तक | 6 साल | आपको कोई पैसा जमा नहीं करना है। लेकिन आपके खाते में जमा कुल राशि पर सरकार द्वारा तय ब्याज (Interest) जुड़ता रहेगा। |
| 21 वर्ष पूर्ण होने पर | मैच्योरिटी | खाता बंद हो जाएगा और आपको पूरा मूलधन (Principal) + ब्याज (Interest) एक साथ टैक्स-फ्री मिल जाएगा। |
उदाहरण:
मान लीजिए, आपकी बेटी का जन्म 2024 में हुआ और आपने 2024 में ही उसका SSY खाता खुलवा दिया।
- आप 2024 से लेकर 2039 (15 साल) तक पैसे जमा करेंगे।
- 2039 से 2045 तक आपको कोई पैसा नहीं डालना है, ब्याज मिलता रहेगा।
- 2045 में (जब 21 साल पूरे होंगे), आपका खाता मैच्योर हो जाएगा और आपको पूरा पैसा मिल जाएगा।
Sukanya Samriddhi Yojana (SSY) Interest Rate कितना है?
Sukanya Samriddhi Yojana का ब्याज दर (Interest Rate) स्थायी (Fixed Forever) नहीं होता है। भारत सरकार का वित्त मंत्रालय (Ministry of Finance) Small Savings Schemes के तहत हर तिमाही (Quarterly) इसकी ब्याज दरों की समीक्षा करता है और नई दरें घोषित करता है।
- वर्तमान ब्याज दर (Current Interest Rate): वर्तमान में (वित्त वर्ष 2024-25 के अनुसार), SSY पर 8.2% प्रति वर्ष की दर से ब्याज मिल रहा है।
- यह ब्याज दर पब्लिक प्रोविडेंट फंड (PPF), फिक्स्ड डिपॉजिट (FD) और नेशनल सेविंग सर्टिफिकेट (NSC) जैसी अन्य सुरक्षित निवेश योजनाओं की तुलना में सबसे अधिक है।
ब्याज की गणना कैसे होती है? (Interest Calculation)
SSY में ब्याज की गणना का तरीका समझना आपके लिए बहुत जरूरी है, क्योंकि यह आपके रिटर्न को बढ़ा सकता है।
- Lowest Balance Rule: SSY खाते में ब्याज की गणना हर महीने की 5 तारीख से लेकर उस महीने के आखिरी दिन तक खाते में मौजूद सबसे कम बैलेंस (Lowest Balance) पर की जाती है।
- Annual Compounding: यह ब्याज हर महीने कैलकुलेट होता है, लेकिन वित्तीय वर्ष के अंत में (31 मार्च को) आपके खाते में एक साथ क्रेडिट (Credit) किया जाता है। अगले साल उस ब्याज पर भी ब्याज (चक्रवृद्धि) मिलता है।
आपके लिए इसका क्या मतलब है? (Pro Tip):
अगर आप हर महीने पैसा जमा कर रहे हैं, तो हमेशा महीने की 5 तारीख से पहले (या 5 तारीख तक) पैसा जमा कर दें। अगर आप 6 तारीख या उसके बाद पैसा डालेंगे, तो उस जमा राशि पर उस महीने का ब्याज आपको नहीं मिलेगा। अधिकतम रिटर्न के लिए, साल की शुरुआत में ही (1 से 5 अप्रैल के बीच) पूरा पैसा (जैसे 1.5 लाख) एकमुश्त जमा करना सबसे फायदेमंद होता है।
Sukanya Samriddhi Yojana Planning और Calculator का उपयोग कैसे करें?
Sukanya Samriddhi Yojana में निवेश एक लॉन्ग-टर्म कमिटमेंट है। इसलिए यह जानना बहुत जरूरी है कि अगर आप हर महीने या हर साल एक निश्चित रकम जमा करते हैं, तो 21 साल बाद आपको कितना पैसा मिलेगा।
चूंकि इसमें ब्याज हर साल जुड़ता है (Compound Interest) और डिपॉजिट की अवधि 15 साल है, इसलिए इसे हाथ से या साधारण कैलकुलेटर से कैलकुलेट करना बहुत मुश्किल है। सटीक और आसान अनुमान के लिए आपको एक अच्छे SSY Calculator का उपयोग करना चाहिए।
सटीक कैलकुलेशन के लिए इस लिंक का उपयोग करें:
अपनी SSY निवेश की बेहतरीन प्लानिंग के लिए, आप सीधे Technical Mitra के Sukanya Samriddhi Yojana (SSY) Calculator का उपयोग कर सकते हैं। यह कैलकुलेटर बहुत ही यूजर-फ्रेंडली है और आपको तुरंत रिजल्ट देता है।
Technical Mitra SSY Calculator का उपयोग कैसे करें?
- कैलकुलेटर लिंक खोलें: ऊपर दिए गए Technical Mitra SSY Calculator लिंक पर क्लिक करें।
- वार्षिक जमा (Yearly Investment): वह रकम दर्ज करें जो आप हर साल जमा करने की योजना बना रहे हैं (जैसे ₹50,000 या ₹1,50,000)।
- बेटी की उम्र (Girl’s Age): अपनी बेटी की वर्तमान उम्र दर्ज करें (0 से 10 वर्ष के बीच)।
- शुरुआती वर्ष (Start Year): वह वर्ष चुनें जिसमें आपने खाता खोला है या खोलने वाले हैं।
- Calculate पर क्लिक करें: कैलकुलेटर आपको तुरंत निम्नलिखित जानकारी दे देगा:
- Total Investment: आप 15 सालों में कुल कितना पैसा जमा करेंगे।
- Total Interest: 21 सालों में आपको कुल कितना अनुमानित ब्याज मिलेगा।
- Maturity Amount: 21 साल बाद मिलने वाली अनुमानित कुल टैक्स-फ्री रकम।
- Maturity Year: आपको किस साल में यह पैसा मिलेगा।
Disclaimer: यह कैलकुलेटर वर्तमान ब्याज दर (जैसे 8.2%) के आधार पर काम करता है। चूंकि सरकार ब्याज दरें बदल सकती है, इसलिए प्राप्त परिणाम एक अनुमान (Estimate) होते हैं, कोई गारंटीड फिगर नहीं।
SSY में पैसे कब निकाल सकते हैं? (Withdrawal Rules)
चूंकि यह योजना विशेष रूप से बेटी के भविष्य के लिए है, इसलिए इसमें से कभी भी, जब मन चाहे, पैसे निकालने की अनुमति नहीं है। लेकिन बेटी की बड़ी जरूरतों के लिए इसमें आंशिक निकासी (Partial Withdrawal) की सुविधा दी गई है।
उच्च शिक्षा के लिए निकासी (Higher Education)
- शर्त: जब बेटी 18 वर्ष की आयु पूरी कर लेती है या 10वीं कक्षा (10th Standard) पास कर लेती है (इनमें से जो भी पहले हो), तब आप उच्च शिक्षा के खर्चों के लिए पैसे निकाल सकते हैं।
- कितना पैसा निकाल सकते हैं? आप पिछले वित्तीय वर्ष के अंत में खाते में मौजूद कुल बैलेंस का अधिकतम 50% तक पैसा निकाल सकते हैं।
- निकासी का तरीका: यह निकासी एकमुश्त (Lump sum) या अधिकतम 5 किस्तों (Installments) में (हर साल एक किस्त) की जा सकती है।
- प्रमाण (Proof): पैसा निकालने के लिए आपको किसी मान्यता प्राप्त कॉलेज या यूनिवर्सिटी में एडमिशन का प्रूफ (Admission Offer Letter) और फीस की स्लिप (Fee Receipt) जमा करनी होगी। आप फीस की रकम या 50% बैलेंस (जो भी कम हो) उतना ही पैसा निकाल सकते हैं।
क्या SSY Account समय से पहले बंद किया जा सकता है? (Premature Closure)
सामान्य परिस्थितियों में Sukanya Samriddhi Yojana खाते को 21 साल से पहले बंद नहीं किया जा सकता। लेकिन कुछ विशेष और गंभीर परिस्थितियों में (Premature Closure) की अनुमति होती है:
- बेटी की शादी के समय (Marriage of Girl Child): अगर बेटी की उम्र 18 वर्ष या उससे अधिक हो गई है और उसकी शादी हो रही है, तो खाते को परिपक्वता (Maturity) से पहले बंद किया जा सकता है। यह क्लोजर शादी की तारीख से 1 महीने पहले से लेकर शादी के 3 महीने बाद तक किया जा सकता है। इसके लिए बेटी का उम्र प्रमाण पत्र (Age Proof) और शादी का कार्ड/प्रमाण देना जरूरी होता है।
- दुर्भाग्यपूर्ण मृत्यु (Death of Account Holder): यदि बालिका (खाताधारक) की मृत्यु हो जाती है, तो मृत्यु प्रमाण पत्र (Death Certificate) जमा करने पर खाता तुरंत बंद कर दिया जाता है और खाते में मौजूद पूरा पैसा (ब्याज सहित) अभिभावक को सौंप दिया जाता है।
- जानलेवा बीमारी या अभिभावक की मृत्यु (Compassionate Grounds): अगर बालिका को कोई गंभीर या जानलेवा बीमारी (Life-threatening disease) हो जाती है जिसके इलाज के लिए पैसों की सख्त जरूरत है, या अगर उस अभिभावक की मृत्यु हो जाती है जो खाते में पैसे जमा कर रहा था, तो खाता खुलने के 5 साल बाद इसे समय से पहले बंद करने पर विचार किया जा सकता है।
Sukanya Samriddhi Yojana में Tax Benefits (EEE Status)
Sukanya Samriddhi Yojana भारत की उन चुनिंदा निवेश योजनाओं में से एक है जिसे इनकम टैक्स (Income Tax) के नजरिए से सबसे बेहतरीन ‘EEE’ (Exempt-Exempt-Exempt) श्रेणी में रखा गया है। Income Tax Department के नियमों के अनुसार यह तीन स्तरों पर टैक्स बचाता है:
- निवेश पर छूट (Exempt 1): आप जो पैसा हर साल SSY में जमा करते हैं (अधिकतम ₹1.5 लाख तक), उस पर इनकम टैक्स एक्ट के Section 80C के तहत सीधे तौर पर टैक्स छूट (Tax Deduction) मिलती है।
- ब्याज पर छूट (Exempt 2): खाते में जमा राशि पर हर साल जो ब्याज (Interest) जुड़ता है, उस पर आपको कोई टैक्स नहीं देना होता। यह पूरी तरह से टैक्स-फ्री होता है।
- मैच्योरिटी पर छूट (Exempt 3): 21 साल बाद जब खाता परिपक्व होता है, तो मिलने वाली पूरी रकम (यानी आपका जमा किया हुआ मूलधन + ब्याज) पूरी तरह से टैक्स-फ्री (Tax-Free Maturity) होती है। मैच्योरिटी अमाउंट पर कोई कैपिटल गेन्स टैक्स (Capital Gains Tax) नहीं लगता।
यही कारण है कि उच्च कर कोष्ठक (High Tax Bracket) में आने वाले लोगों के लिए भी SSY एक बहुत ही आकर्षक निवेश है।
SSY Account कहाँ और कैसे खोलें? (Where to Open SSY Account)
Sukanya Samriddhi Yojana अकाउंट खोलना बहुत ही सरल प्रक्रिया है। आप इसे देश के किसी भी मान्यता प्राप्त पोस्ट ऑफिस या बैंक में खोल सकते हैं:
- पोस्ट ऑफिस (Post Office): आप भारत के किसी भी डाकघर (Post Office) में जाकर यह खाता खुलवा सकते हैं। India Post की वेबसाइट के अनुसार, आप इसे देश के एक पोस्ट ऑफिस से दूसरे पोस्ट ऑफिस में आसानी से ट्रांसफर भी करा सकते हैं।
- अधिकृत सरकारी और प्राइवेट बैंक (Authorized Banks): आप लगभग सभी प्रमुख बैंकों में भी SSY खाता खोल सकते हैं। कुछ प्रमुख बैंक हैं:
- State Bank of India (SBI)
- Punjab National Bank (PNB)
- Bank of Baroda (BoB)
- HDFC Bank
- ICICI Bank
- Axis Bank
आजकल कई बैंक (जैसे HDFC, ICICI, SBI) इंटरनेट बैंकिंग (Internet Banking) के माध्यम से ऑनलाइन SSY अकाउंट खोलने और उसमें डिजिटल रूप से पैसे ट्रांसफर करने की सुविधा भी दे रहे हैं, जिससे यह और भी सुविधाजनक हो गया है।
SSY खाते के लिए आवश्यक Documents (KYC Requirements)
बैंक या पोस्ट ऑफिस में खाता खुलवाते समय आपको निम्नलिखित दस्तावेजों (KYC Documents) की आवश्यकता होगी:
- अकाउंट ओपनिंग फॉर्म (Account Opening Form): यह फॉर्म आपको बैंक या पोस्ट ऑफिस की ब्रांच से मिल जाएगा या आप इसे उनकी वेबसाइट से डाउनलोड कर सकते हैं।
- बेटी का जन्म प्रमाण पत्र (Birth Certificate of Girl Child): यह सबसे महत्वपूर्ण दस्तावेज़ है, जो यह प्रमाणित करता है कि बेटी की उम्र 10 वर्ष से कम है।
- अभिभावक का पहचान पत्र (ID Proof of Guardian): माता या पिता का आधार कार्ड (Aadhaar Card), पैन कार्ड (PAN Card), पासपोर्ट या वोटर आईडी।
- अभिभावक का पता प्रमाण पत्र (Address Proof): आधार कार्ड, बिजली का बिल, टेलीफोन बिल, या राशन कार्ड।
- पासपोर्ट साइज फोटो: अभिभावक और बालिका (यदि उपलब्ध हो) की तस्वीरें।
डॉक्यूमेंट्स सबमिट करने और न्यूनतम ₹250 (या अधिक) जमा करने के बाद, आपका खाता खोल दिया जाएगा और आपको एक SSY Passbook दी जाएगी।
Sukanya Samriddhi Yojana (SSY) बनाम PPF बनाम Mutual Funds
अगर आप कन्फ्यूज हैं कि बेटी के लिए कहाँ निवेश करें, तो यहाँ एक संक्षिप्त तुलना दी गई है:
| फीचर | Sukanya Samriddhi (SSY) | Public Provident Fund (PPF) | Mutual Funds (Equity SIP) |
| उद्देश्य | केवल बालिकाओं के लिए | कोई भी भारतीय नागरिक | कोई भी व्यक्ति (18+) |
| रिस्क (Risk) | शून्य (सरकार द्वारा सुरक्षित) | शून्य (सरकार द्वारा सुरक्षित) | हाई रिस्क (बाज़ार पर निर्भर) |
| रिटर्न (Return) | 8.2% (वर्तमान में, बदलता रहता है) | 7.1% (वर्तमान में, बदलता रहता है) | 12-15% (अनुमानित, फिक्स नहीं) |
| मैच्योरिटी | 21 साल | 15 साल | आप तय करते हैं |
| टैक्स बेनिफिट | EEE (पूरी तरह टैक्स-फ्री) | EEE (पूरी तरह टैक्स-फ्री) | LTCG टैक्स लागू (₹1.25 लाख के ऊपर) |
| किसके लिए सही है? | बेटी की शिक्षा/शादी का सुरक्षित फंड | सुरक्षित लॉन्ग-टर्म सेविंग | ज्यादा रिस्क लेकर बड़ी वेल्थ बनाना |
अगर आप शेयर बाज़ार (Stock Market) के रिस्क से दूर रहना चाहते हैं और शांति से बेटी का भविष्य सुरक्षित करना चाहते हैं, तो SSY सबसे अच्छा विकल्प है।
Sukanya Samriddhi Yojana के कुछ नुकसान / सीमाएं (Limitations)
हर निवेश योजना की तरह, SSY की भी कुछ सीमाएं हैं जिन्हें आपको जानना चाहिए:
- लंबा लॉक-इन पीरियड: यह पैसा 21 साल के लिए (या कम से कम 18 साल की उम्र तक) लॉक हो जाता है। आप इसे नॉर्मल सेविंग्स अकाउंट की तरह इस्तेमाल नहीं कर सकते।
- बेटों के लिए नहीं: यह योजना लड़कों के लिए उपलब्ध नहीं है। (लड़कों के लिए आप PPF का विकल्प चुन सकते हैं)।
- निवेश की सीमा: आप एक साल में 1.5 लाख रुपये से ज्यादा जमा नहीं कर सकते।
- ब्याज दर की अनिश्चितता: क्योंकि ब्याज दर हर तिमाही बदल सकती है, इसलिए आप मैच्योरिटी के समय मिलने वाले फिक्स अमाउंट की 100% गारंटी नहीं ले सकते (यही कारण है कि कैलकुलेटर एक अनुमान देता है)।
निष्कर्ष (Conclusion)
Sukanya Samriddhi Yojana (SSY) भारत में माता-पिता के लिए अपनी बेटियों का भविष्य सुरक्षित करने का सबसे बेहतरीन, सुरक्षित और टैक्स-एफिशिएंट (Tax-efficient) तरीका है। “बेटी बचाओ, बेटी पढ़ाओ” की दिशा में यह एक ऐसा कदम है जो आपकी बेटी को 18 या 21 साल की उम्र में आर्थिक रूप से पूरी तरह स्वतंत्र और सशक्त बना सकता है।
निवेश का मूल मंत्र यही है कि ‘जितनी जल्दी शुरुआत करेंगे, फायदा उतना ही बड़ा होगा’। अगर आपकी बेटी की उम्र अभी कम है, तो बिना देर किए आज ही उसका SSY खाता खुलवाएं। शुरुआत भले ही छोटी रकम (जैसे ₹1000 या ₹2000 प्रति माह) से करें, लेकिन इसे लगातार जारी रखें।
यह जानने के लिए कि आपका छोटा सा निवेश भविष्य में कितना बड़ा फंड बन सकता है, तुरंत Technical Mitra SSY Calculator का उपयोग करें और आज ही अपनी बेटी के सुनहरे भविष्य की प्लानिंग (Financial Planning) शुरू करें!
Frequently Asked Questions (FAQs) – अक्सर पूछे जाने वाले सवाल
क्या मैं एक ही बेटी के नाम पर 2 SSY खाते (जैसे एक SBI में और एक पोस्ट ऑफिस में) खोल सकता हूँ?
नहीं, नियमों के अनुसार पूरे भारत में एक बेटी के नाम पर केवल एक ही Sukanya Samriddhi Account खोला जा सकता है। यदि दो खाते पाए जाते हैं, तो दूसरे खाते को अनियमित मानकर बंद कर दिया जाएगा।
अगर मुझे हर साल ₹1.5 लाख से ज्यादा जमा करना हो तो क्या होगा?
SSY खाते में एक वित्तीय वर्ष में अधिकतम ₹1.5 लाख ही जमा किए जा सकते हैं। यदि आप इससे अधिक पैसा जमा करते हैं, तो अतिरिक्त राशि पर कोई ब्याज नहीं मिलेगा और वह पैसा आपके सामान्य बैंक खाते में वापस कर दिया जाएगा। अतिरिक्त निवेश के लिए आप PPF या Mutual Funds का सहारा ले सकते हैं।
SSY अकाउंट में हर महीने पैसे जमा करने की सही तारीख क्या है?
अधिकतम ब्याज (Maximum Interest) का लाभ उठाने के लिए आपको हर महीने की 5 तारीख से पहले (या 5 तारीख तक) पैसे जमा करने चाहिए। ऐसा इसलिए क्योंकि ब्याज की गणना 5 तारीख से महीने के अंत तक के न्यूनतम बैलेंस पर की जाती है।
क्या NRI (Non-Resident Indian) माता-पिता अपनी बेटी के लिए SSY अकाउंट खोल सकते हैं?
नहीं, वर्तमान नियमों के अनुसार, केवल भारत के निवासी नागरिक (Resident Indians) ही खाता खोल सकते हैं। यदि खाता खोलने के बाद लड़की NRI बन जाती है (भारत की नागरिकता/निवासी स्थिति छोड़ देती है), तो उसे इस बारे में बैंक/पोस्ट ऑफिस को सूचित करना होगा और खाता बंद कर दिया जाएगा (उस समय तक का ब्याज दिया जाएगा)।
21 साल (मैच्योरिटी) के बाद अगर मैं पैसा न निकालूं तो क्या ब्याज मिलता रहेगा?
नहीं। खाता खुलने की तारीख से 21 साल पूरे होने (Maturity) के बाद, खाते में मौजूद राशि पर कोई ब्याज (Interest) नहीं मिलता है। इसलिए 21 साल पूरे होते ही आपको पैसा निकाल लेना चाहिए।
क्या SSY खाते को एक शहर से दूसरे शहर (या बैंक से पोस्ट ऑफिस) ट्रांसफर किया जा सकता है?
हाँ, बिल्कुल। यदि आप शहर बदलते हैं, तो आप अपना Sukanya Samriddhi Account बिना किसी परेशानी के भारत के किसी भी पोस्ट ऑफिस या अधिकृत बैंक की ब्रांच में ट्रांसफर करा सकते हैं। इसके लिए आपको निवास स्थान बदलने का प्रमाण देना होगा।
क्या मैं अपनी बेटी के नाम पर ऑनलाइन SSY खाता खोल सकता हूँ?
हां, कई प्रमुख बैंक (जैसे ICICI, HDFC, SBI) अब इंटरनेट बैंकिंग के माध्यम से ऑनलाइन SSY खाता खोलने की सुविधा देते हैं। हालांकि, कुछ मामलों में KYC दस्तावेज़ों के भौतिक सत्यापन (Physical Verification) के लिए आपको एक बार बैंक शाखा जाना पड़ सकता है।
15 साल तक पैसा जमा करने के बाद क्या होगा?
15 साल तक पैसा जमा करने के बाद (Contribution Period खत्म होने पर), आपको अगले 6 साल (यानी 21 साल पूरे होने तक) कोई पैसा जमा नहीं करना है। इस 6 साल की अवधि में आपके खाते में पड़े कुल बैलेंस पर चक्रवृद्धि ब्याज (Compound interest) जुड़ता रहेगा, जिससे आपका फंड तेजी से बढ़ेगा। सटीक अनुमान के लिए SSY Calculator का इस्तेमाल करें।
Disclaimer: यह लेख (Article) केवल सूचनात्मक (Educational Purposes) और वित्तीय जागरूकता (Financial Literacy) के उद्देश्य से लिखा गया है। Sukanya Samriddhi Yojana (SSY) की ब्याज दरें, टैक्स छूट के नियम और शर्तें भारत सरकार द्वारा समय-समय पर बदली जा सकती हैं। कोई भी बड़ा वित्तीय निर्णय (Financial Decision) लेने से पहले हमेशा किसी प्रमाणित वित्तीय सलाहकार (Certified Financial Planner) से परामर्श लें या आधिकारिक सरकारी वेबसाइट्स पर नवीनतम जानकारी की पुष्टि अवश्य करें।